华泰证券:9月加息已是联储“必选项”
2026-09-13 18:25:12 · chineseheadlinenews.com · 来源: 华泰睿思
华泰证券认为,考虑到近期美国基本面偏强、中东局势反复、美债长端风险仍存,我们认为联储的公信力较难承受9月不加息的“打击”,9月加息已是联储“必选项”。联储可能需要连续加息,且可能至少需要逆转2025年的三次“预防性”降息;若仅9月加息,则利率水平相对名义增长仍然过低,而联储公信力仍然会被市场反复“测试”。
北京时间9月17日(周四)凌晨美联储将公布9月议息会议决定,考虑到近期美国基本面偏强、中东局势反复、美债长端风险仍存,我们认为联储的公信力较难承受9月不加息的“打击”,9月加息已是联储“必选项”。更为重要的是,近期市场对联储加息的连续性与整体幅度的定价已明显上升,从基本面与风险溢价的框架来看,我们认为联储可能需要在今明两年累计加息3次。因此,9月加息落地可能只是阶段性平稳,考虑到沃什大概率拒绝给出前瞻指引,9月FOMC后市场仍会反复测试联储公信力。若后续联储并未给出继续加息指引,甚至出现9月不加息的尾部风险,则可能导致美债期限溢价再度回升,“反法币”交易快速升温,以及美股明显承压。
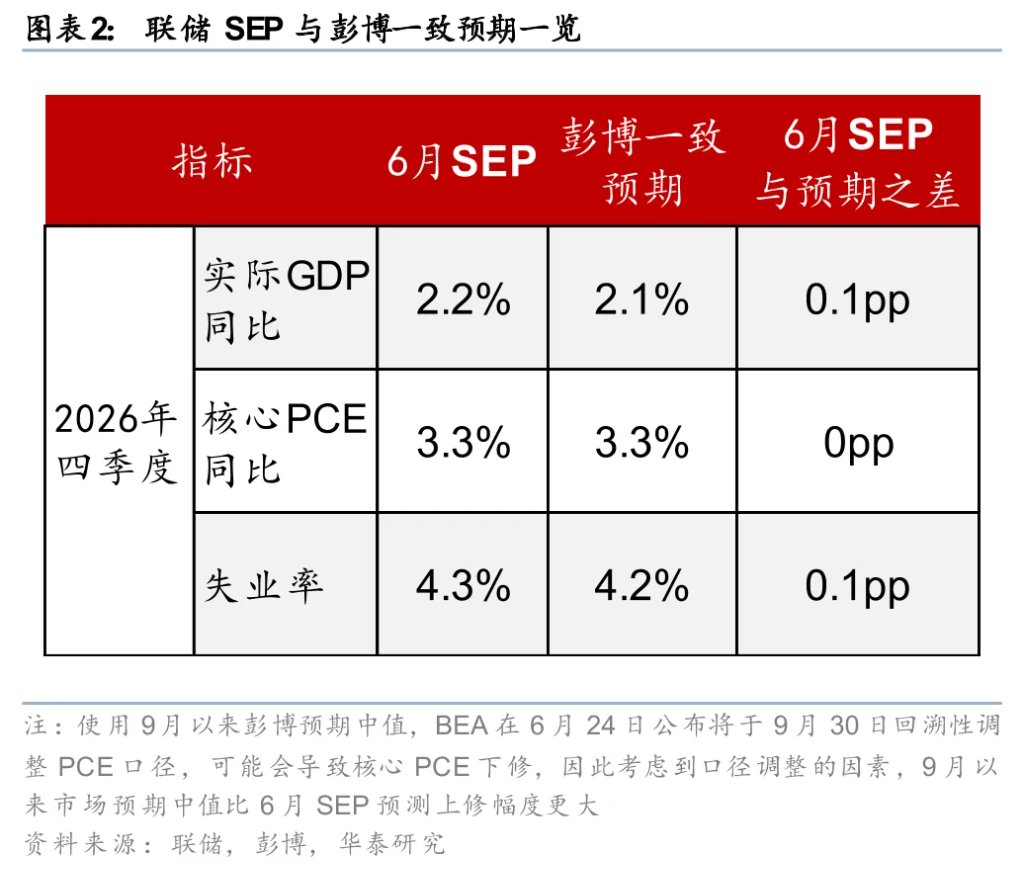
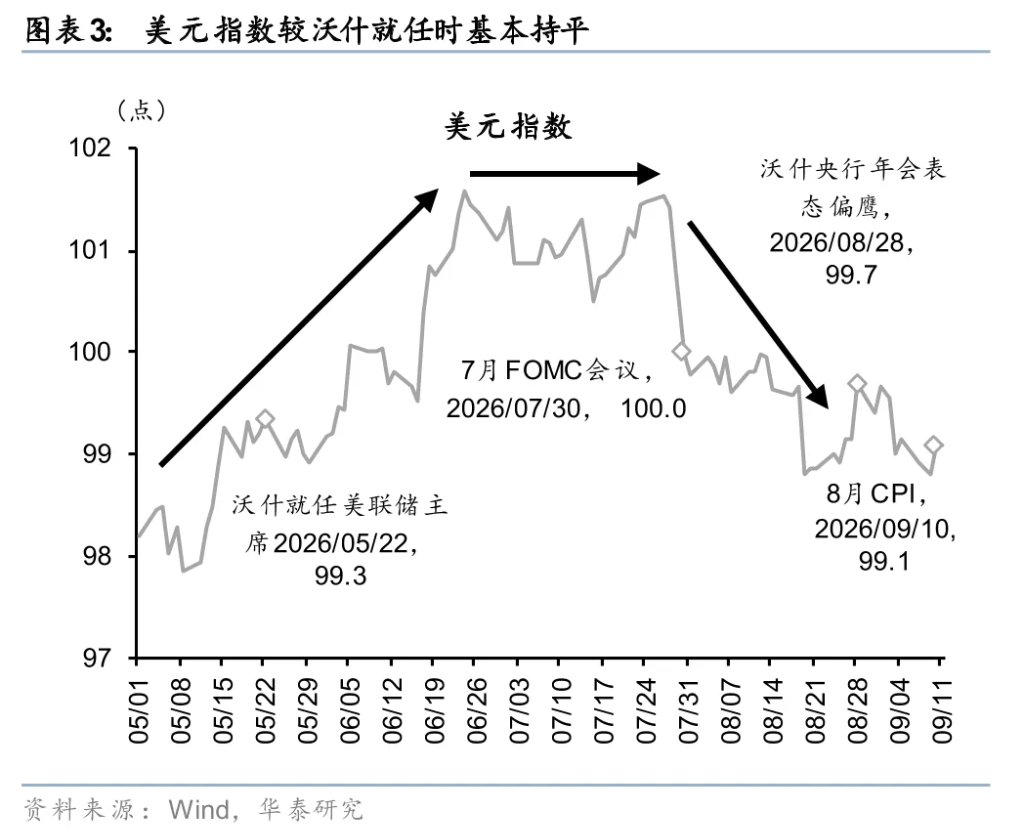
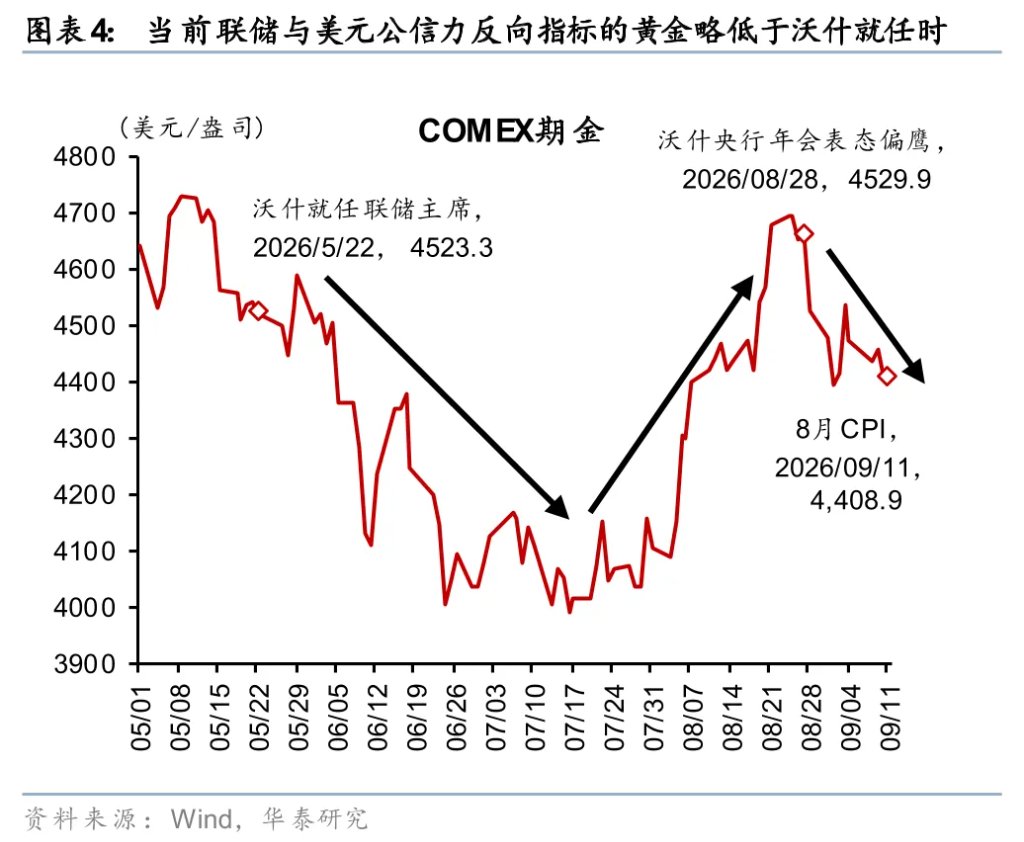
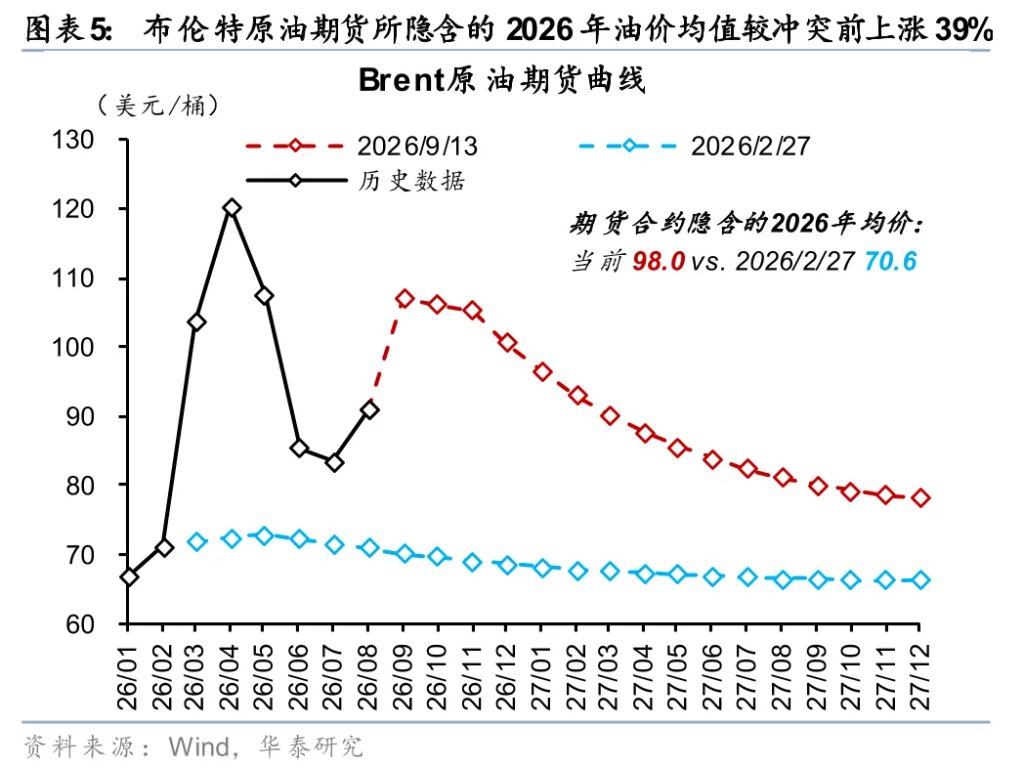
联储公信力较难承受9月不加息的“打击”,9月加息已是联储“必选项”。沃什就任以来联储公信力经历6月FOMC会议强化、7月FOMC会议折损、8月Jackson Hole央行年会修复,这不仅消耗了市场的“耐心”,也将联储推到了似乎不得不兑现“承诺”的境地。具体来说,8月Jackson Hole会议上沃什为弥补其在7月FOMC上的“含糊其辞”,向市场发出明确的鹰派信号。虽然后续理事沃勒以给通胀更多耐心的讲话一度引导市场加息预期更为均衡,但8月非农大超预期、8月CPI与PPI通胀升温,叠加中东冲突持续推高油价,即使数据有可待商榷的余地(比如8月非农存在异常后回补、8月CPI中住房回升来自波动较大的酒店住宿、8月CPI通讯分项上行来自运营商集中调价的单次扰动),但是联储公信力或难以承受9月不加息的“打击”,预计联储将在9月启动加息。点阵图和经济预测方面,预计联储将上调2026年加息次数,并上调通胀预测。点阵图方面,6月提交预测的委员中,9名委员预计2026年至少加息1次,9名委员预计维持利率不变或者降息,中位数指向小幅加息;预计9月点阵图2026年加息中位数将上调至2次。经济预测方面,考虑到中东冲突持续时间超预期,联储或小幅调整经济预测,下调2026年增长预测,上调2026年通胀预测,失业率预测保持不变或小幅下修。
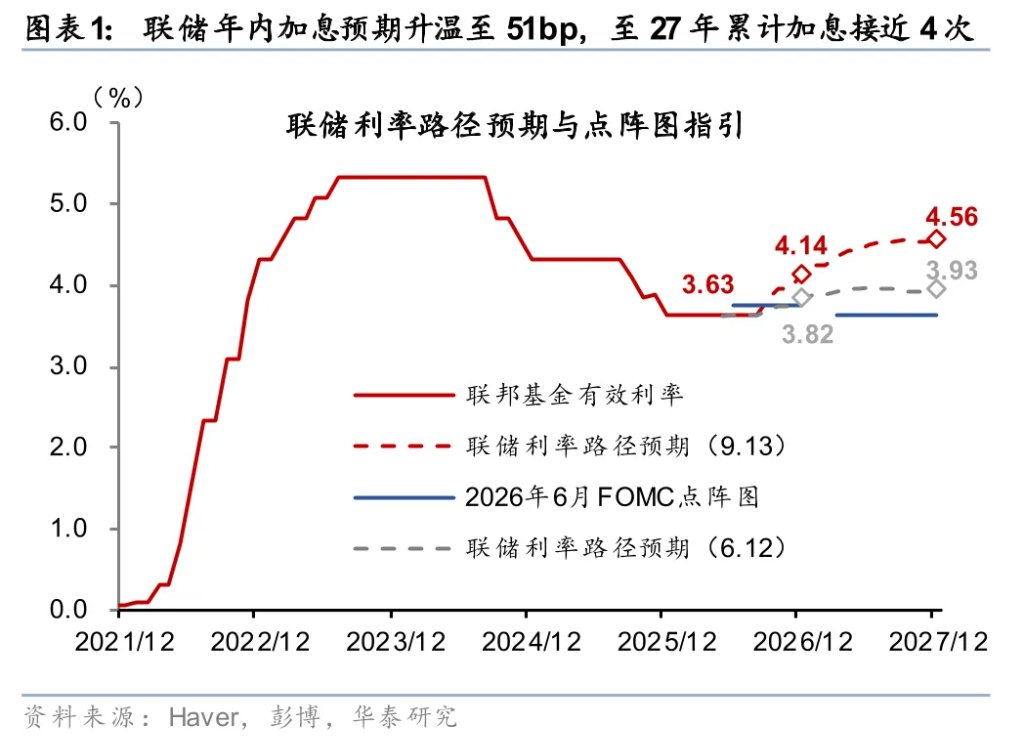
但即使9月加息,也不足以平息市场对联储公信力的疑虑(和稳定长端美债利率)。市场定价变化推高了联储重塑公信力的成本。目前市场已几乎完全定价9月加息25bp(联邦基金期货市场定价概率接近90%),且定价在明年6月前累计加息3-4次(即把去年的3次预防性降息全部逆转),相较于8月下旬的明年6月前累计加息2次左右,市场定价越来越向连续的加息周期倾斜。本轮长端利率上行背后的结构性矛盾也难以通过单次加息缓和。美国名义增长偏强(名义增速仍高于10年期美债利率)、中东能源冲击、AI企业为代表的私人部门长久期融资的挤压效应、以及美国宏观政策的公信力受损(货币政策反应函数不明、财政纪律弱化、回购“适得其反”)均是本轮美债长端利率上行的推手,特别是财政可持续性和财政干预主义等结构性问题更是难以逆转。而与之相对,考虑到沃什大概率仍拒绝给出前瞻指引,我们认为9月加息落地可能只是阶段性的平稳,仍难完全平息市场对联储公信力的焦虑,也未必足以锚定长端美债利率,后续连续加息能否兑现或仍将阶段性扰动市场。
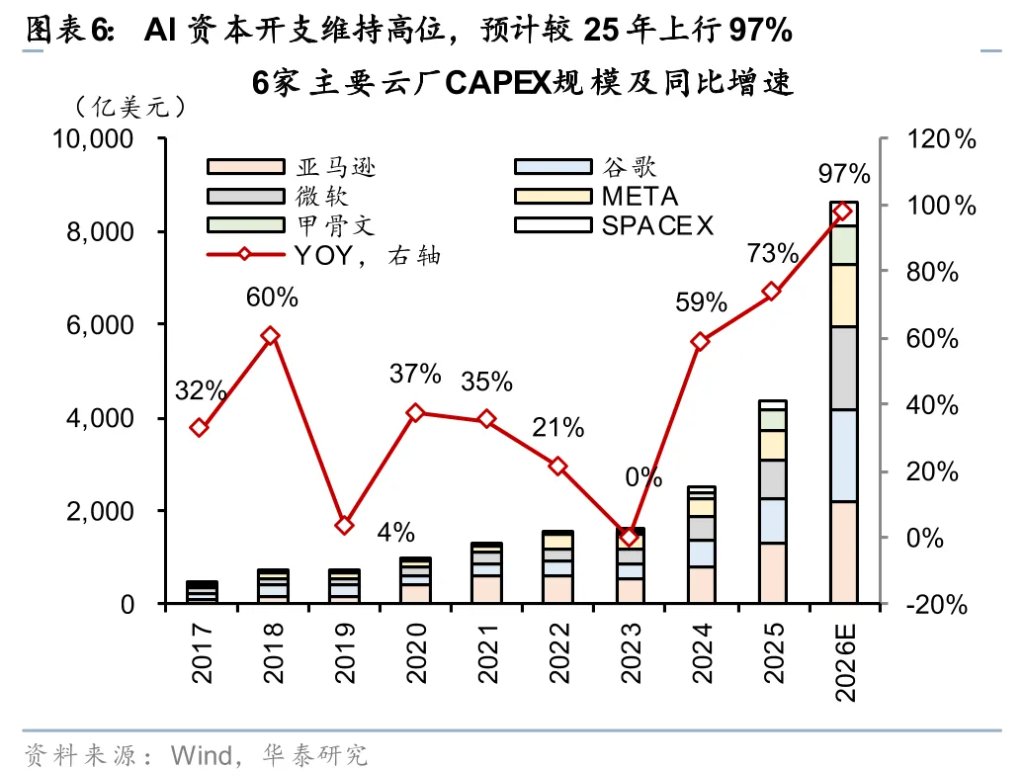
联储可能需要连续加息,且可能至少需要逆转2025年的三次“预防性”降息;若仅9月加息,则利率水平相对名义增长仍然过低,而联储公信力仍然会被市场反复“测试”。我们在今年5月便提出联储需要加息,且彼时给出的判断是联储需要在明年年中前加息2次,并在7月FOMC会议前进一步强化这一观点。我们认为从基本面和风险溢价的框架来看,联储需要连续加息3次。基本面上,美国经济增长保持偏强态势(上半年名义增长达到6.9%,美股企业盈利指引仍然较高),叠加近期去通胀进程放缓风险上升(美伊局势推高能源价格、油产品库存偏低推高油价焦虑、AI带来的硬件涨价潮向下游的转移越来越显性化),且AI资本开支预期在二季报后有所上调,我们认为联储锚定通胀预期所需的加息次数应有所上调(即高于2次)。风险溢价上,鉴于沃什仍未用“行动”证明其最早提出的鹰派倾向,且7月FOMC的沟通失策与“言行不一”开始令市场对其决策的独立性(是否受到总统施压)产生疑惑,为了在一定程度上修复联储公信力,联储“应该”加息的次数可能在3次左右。也就是说,如果实际加息次数明显低于应该加息的次数,那么联储就会进一步落后曲线,长端利率难以被锚定,联储公信力会进一步受损。
如果联储9月后不给出继续加息的信号,甚至出现9月不加息的尾部风险,那么美债期限溢价可能大幅无序上升,“反法币”交易可能快速升温,而股市短期波动率也将放大。在8月Jackson Hole会议前瞻中我们就曾给出情景分析框架,彼时我们认为联储能够在短期修复公信力或缓解市场担忧的唯一路径就是“Jackson Hole会议鹰派+9月FOMC加息”。但正如上文分析,无论是基本面近期的边际变化、中东局势的烈度变化还是结构性问题的显性化(如美国财政),均指向联储重建公信力所需加息的连续性与幅度均有所上升。因此,如果联储不能在9月给出后续加息指引,甚至在9月会议上按兵不动,那么长端美债利率的无序上行或将再度重演,导致“反法币”交易快速升温,带动美元走弱、黄金上涨。对于股市来说,长端利率的上行影响会带来分母-估值端压力(而分子短期难以明显上修)。若利率相对有序地逐步上行,市场可能更多是定价基本面好转带来的中性利率水平上升,压力仍有缓和余地。但若市场定价联储公信力受损或者政策路径存在不确定性,长端利率无序波动,对美国股市的压力或将更大。